新阶段!中国人寿侯晋:寿险高质量发展需要资产负债“相向而行”
来源于:本站
发布日期:2026-09-22 16:15:04
9月10日,在由证券时报社主办的“2026金融机构年会暨保险业资产负债管理年会”上,中国人寿保险股份有限公司(下称“中国人寿”)总裁助理、总精算师侯晋作《深化资产负债联动 推进寿险公司高质量发展》主题演讲。
今年8月,金融监管总局发布了《保险公司资产负债管理办法》,首次明确资产负债管理的量化监管要求,推动行业资产负债管理真正步入“硬约束”阶段。作为国内最大寿险公司,中国人寿要继续深入实践资产负债统筹联动。
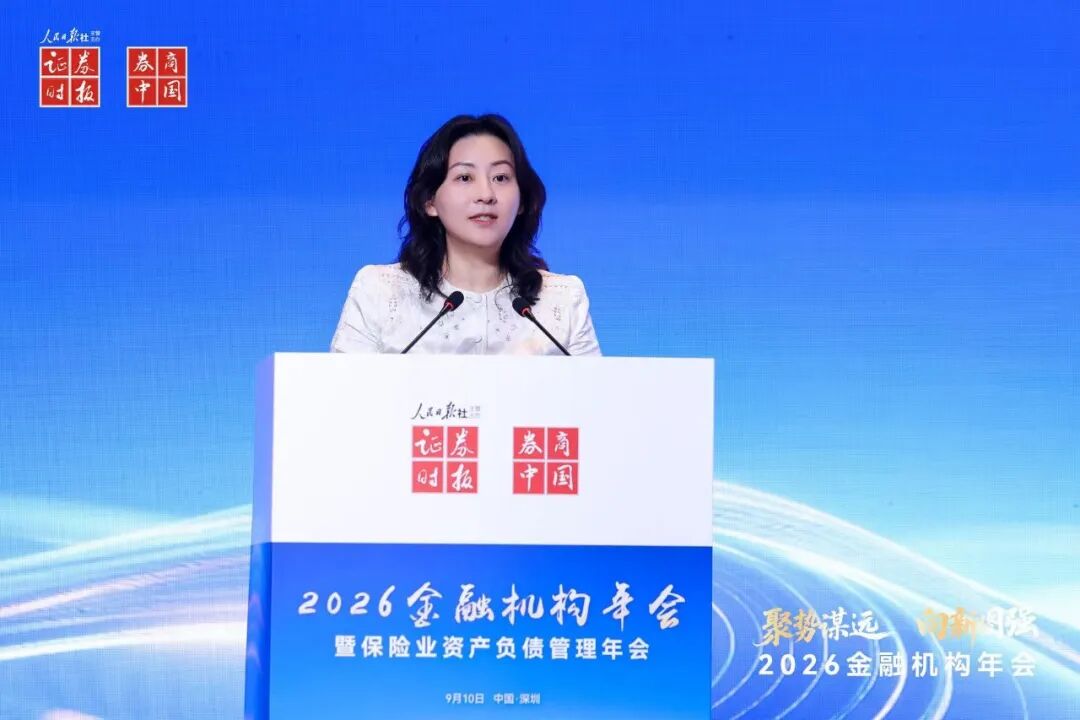
侯晋在演讲中表示,资产负债联动管理是寿险公司高质量发展的根本要求,近些年来,中国人寿的资产负债管理体系不断升级,进入到3.0资负全面统筹管理阶段。她提到,在统筹管理新阶段,寿险的资产和负债两端正在相向而行。
侯晋表示,更大范围的相向而行,特别是公众投资者和各界能从长期视角和长期资产负债统筹管理视角来评估寿险公司经营,这有助于寿险公司进一步高质量发展,也有助于寿险公司更好发挥“两器”“三网”作用。
资产负债管理是寿险高质量发展的根本要求
“资产负债管理之所以对寿险公司很重要,主要是由于寿险自身经营管理的底层逻辑和特点。”侯晋分析了寿险业务的四大典型特征。一是寿险的长期性,并且一般情况下缴费期短于保险期间;二是寿险的赔付支出遵循大数定律;三是预定利率带有长期刚性的特点;四是寿险公司的经营管理是在风险约束下的经营管理。
第一,从寿险业务的期限来看,经历了从短期到长期的发展历程。
她介绍,在18世纪上半叶,寿险产生时,保险缴费期间与保险期间等同,并且保险的费率随着人年龄增长所面临的生物和健康风险的增大而逐步增加,在这种情况下,费率在保险公司形成的资产沉淀是有限的。这个模式让寿险发展过程中遇到了一些问题,例如,人到老年时的保障需求很难实现有效的投保——因为费率高、风险大。
随之,到18世纪中期,产生了均衡费率的寿险模式。即,人在相对年轻时以均衡费率的形式,把保费交到保险公司,换取更长期间甚至终身的保险保障。这就使得大量的资产提前沉淀在寿险公司。这也是现在长期寿险的普遍模式。
这种“先有保费、后有赔付”的模式,使得本身经营长期寿险的寿险公司具有了更强的金融属性。这也决定了,资产负债管理特别是长期资产负债管理,对于寿险公司而言是根本要求。
第二,从人身险的赔付看,赔付支出遵循大数定律。侯晋表示,在客户量够大的情况下,赔付支出呈现出一定的统计规律,即未来逐年赔付支出具有一定的可预测性,同时也有波动性。这种整体上的可预测性,对寿险资产管理的流动性管理提供了基本的条件和基础。同时,退保和费用支出的管理,也与资产管理流动性管理形成互动。
第三,寿险的预定利率带有长期刚性的特点。“缴费在前,赔付支出及其他成本支出在后”的特性,决定了预定利率是对长期寿险这类金融产品进行定价的最基本要素。刚性长期的预定利率,对资产负债管理的成本收益匹配提出了基本要求。
第四,从寿险公司经营管理而言,寿险经营对象本身就是人身风险,同时在负债管理、资产投资管理、资产负债联动管理中还会面临诸多风险,因此,寿险公司的经营管理必须在足够的风险认知和风险拨备下来开展。也就是说,资本管理本身就是资产负债管理中的重要构成部分,不同公司资本管理的成效也决定了开展资产负债管理的空间、灵活性和弹性。
“从以上四个方面,可以看到,资产负债管理对寿险公司至关重要,如果没有资产负债管理,寿险公司就没有高质量发展可言。”侯晋说。
寿险资负管理进入3.0统筹管理阶段
侯晋表示,深化资产负债联动管理,需要资产端和负债端相向而行。
她以中国人寿为例介绍,资产负债管理经历了1.0、2.0和3.0三个阶段。资负管理的1.0阶段是简单的资负匹配阶段;2.0阶段是资产端和负债端加强信息交互,提升资产负债管理精度的阶段。现在中国人寿进入资产负债管理3.0阶段,从理念统筹、治理架构上确保资产负债管理落地,在流程和制度上全面细化,确保资产负债管理的有效执行,将资负管理理念贯穿到公司经营的整个链条、各个环节。
“也就是说整个寿险公司的经营管理,本身就是一套完整的资产负债管理模式。”侯晋表示,3.0阶段资产负债管理统筹的理念,与今年8月金融监管总局发布的《保险公司资产负债管理办法》倡导方向一致。
她表示,在公司的管理层面上,资产负债管理3.0阶段呈现出明显的“一体两翼”的特点。“一翼”是渠道销售和负债质量管理,另外“一翼”是投资管理。战略规划、预算考核、价值管理、科技管理和精算管理等,要牵引或赋能好业务和投资联动管理。以上整体具有“一体”管理的特点。
“资产负债统筹管理是寿险公司高质量发展的根基,‘一体两翼’统筹管理得好,寿险公司这架飞机就飞得稳、飞得远。”侯晋说。
资负两端“相向而行”深入
侯晋分别从资产配置、负债管理角度,阐释了近年来“相向而行”的情况。
一方面,从资产配置端可以看到,负债的特征直接映射到资产的特征。
寿险负债的特征,如前所述,具有长期性和跨周期性特点;现金流具有可预测性,但也呈现一定的波动性特点;利率成本具有长期刚性;同时,近两年业务呈现多元性特点,既有普通型业务,也有浮动收益型业务。
到资产端,对应负债的上述特征,体现出相应特性:长期资金可以容忍短期的波动;在资产流动性管理上相对主动,只需保留必要的流动性资产;对资产的长期最低收益有基本的要求。在这些基础上,有寻求超额收益的需求和空间。
以上特性,决定了寿险战略资产配置的基本框架:以固收、类固收作为核心的配置组合,加上现金及等价物作为常规流动性准备,再向上是交易性、权益类资产、不动产等收益增强性组合,共同形成资产端大类资产组合基础。同时,在战术资产配置方面,灵活把握市场机会进行主动管理,提升收益弹性。
同时,由于负债端有不同的业务类型,投资端也会细分不同的投资账户,有普通账户、分红账户、万能账户、投连账户。资产端通过账户的精细化管理,与业务端形成强联动、强互动。
“近两年寿险公司对于公开权益配置比例的提升,是一个普遍的现象,这不是一个偶然的现象,也是资负相向而行的选择。”侯晋表示。她从成本收益匹配、久期匹配等资负管理角度予以阐释。
从成本收益匹配角度,这两年面临的环境是10年期国债收益率下行,同时负债保证成本也在下行,预定利率动态调整机制对此进行了有效保证。同时,近两年,公司业务向浮动收益型转型,为加大权益投资提供了空间。
在久期匹配方面,近几年,中国人寿通过久期管理举措,把有效久期缺口缩短到不到1.3年,利率风险敞口可控。这一方面是自2017年开始在资产端抓住市场利率的有利时期,加大长期资产配置力度;另一方面是近两年在利率下行阶段,主动加强负债业务久期管理。公司久期匹配情况较好,也为权益配置提供了空间。
另一方面,从负债端角度看,公司近年来采取了多项措施,支持资产端管理的主动性。
例如,合理制定浮动收益型业务演示利率,以中国人寿为例,分红型业务的演示利率近年来一直控制在3.5%的水平。同时,科学管理负债久期,为近两年资产端在资产久期管理和提升收益空间方面,提供了基础。再如,流动性管理方面,管理保单持续率,为资产端稳定投资配置提供了空间,资产配置端不必过于担忧因应对不确定性而产生的大量资产变现压力。
因此,可以看到,寿险公司在资负统筹管理理念下,资产负债正在相向而行,这对于深化资产负债联动管理非常重要。
期待更大范围的相向而行
最后,侯晋提出,寿险业的高质量发展,需要更大范围的相向而行。
具体而言,在寿险公司自身从治理、管理、流程和制度等层面上确保相向而行的基础上,寿险行业还需要更多公众投资者及各界对资产负债管理和高质量发展的统一认知。
她介绍,近年来寿险业面临的背景有明显变化,市场利率和权益市场的波动引起的报表波动会增大。在这样的背景下,短区间披露的业绩确实会呈现一定的波动性。
基于此,侯晋表示,希望各界对寿险业的认知和评估是基于长期经营管理理念,希望能拉长周期,从资产负债管理角度来评估寿险公司经营业绩和发展成效。这有助于寿险公司进一步高质量发展,有助于寿险公司更好发挥“两器”“三网”作用。
责编:杨喻程
排版:汪云鹏
校对:廖胜超
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。