关于提升资本市场服务未盈利企业上市效能的思考
来源于:本站
发布日期:2026-09-21 18:15:03
广发证券股份有限公司 张娜娜 葛凌 罗燕 蔡俊韬
近年来,我国资本市场以注册制改革为牵引,相继推出“科创板八条”“科创板1+6”和深化创业板改革等举措,初步构建起适应未盈利企业上市的制度体系。目前,A股未盈利上市企业共65家,覆盖半导体、人工智能、生物医药等9个新兴赛道。其中,16家企业市值增幅翻倍[1],中芯国际市值突破万亿,市值超千亿的企业达12家,28家企业成功实现扭亏为盈。允许未盈利企业上市,是资本市场支持科技创新的重要制度安排,同时也对主体的定价能力、风险识别能力和持续监管能力提出了更高要求。当前,我国资本市场在机构参与深度、退市渠道多元化及事后追责等方面,仍有进一步完善的空间。可借鉴成熟市场的有益经验,持续优化市场生态,有效提升未盈利企业的上市效能。
一、美国未盈利企业上市的经验与规律
美国对未盈利企业的包容性,并非单纯依靠差异化上市门槛,而是构建起市场化定价、常态化退市、严格事后追责三者相互制衡、自我调节的市场生态。
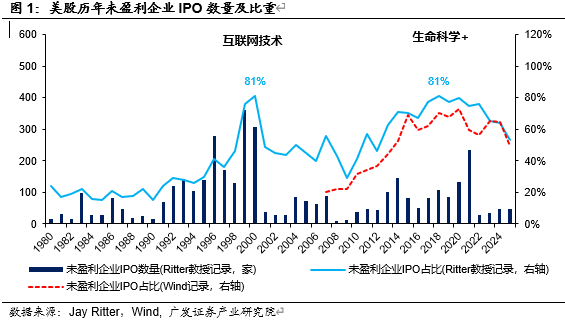
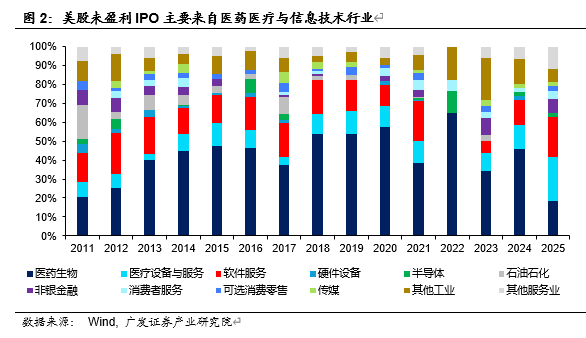
一是实行市场化定价,促进价值发现。美股发行定价和投资价值判断由市场决定,监管部门不作实质审核,未盈利企业拥有公平的融资机会。2000年以来,美股未盈利企业占IPO数量比重长期接近六成,在互联网、生命科学及AI技术浪潮中曾达到八成。近15年,美股科技企业占未盈利IPO总数的72%,其中生物医药、软件服务、医疗设备与服务分别占43%、16%和10%。2025年,美股未盈利企业退市时的平均上市年限为7.7年。美国交易所的退市标准侧重市值、成交额、股东户数等交易类指标,而非单一盈利能力,是否维持上市主要由投资者交易行为决定,叠加机构投资者占比高,市场价值发现功能得以有效发挥。
二是畅通退市渠道,形成优胜劣汰。美股未盈利企业上市后,能实现扭亏为盈和市值跃迁的概率普遍较低,退市成为常态化行为。过去15年,美股仅约三成未盈利企业在上市后10年内实现盈利,其中生物医药企业不足15%。截至2026年8月31日,美股未盈利企业中市值超过千亿美元的仅占1.3%,超过200亿美元的占5.3%,低于50亿美元的占比高达81.1%。而美股未盈利企业退市占比超过三分之一,其中并购退市达43%。
三是严格事后追责,提高违法成本。美国通过证券集团诉讼、实控人及高管个人追责、SEC行政处罚和刑事处罚等一系列法律制度,严惩上市欺诈行为。安然、世通等案件后出台的《萨班斯—奥克斯利法案》,进一步强化了刑事处罚力度,同时授权SEC将罚款纳入“公平基金”以赔偿受损投资者。这一制度从行政监管、刑事处罚、民事赔偿三大层面,大幅提升了违法成本,有效抑制了企业“带病闯关”和财务造假行为。
二、我国未盈利企业上市的实践与特征
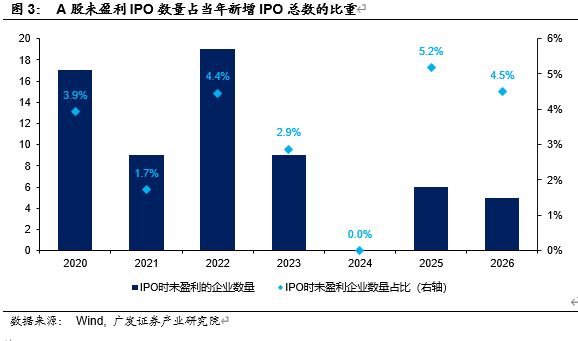
截至2026年8月31日,A股共有65家未盈利企业上市,占上市公司总数的1.2%。近五年来,未盈利企业在新增IPO数量中的比重由3.9%上升至5.2%。从区域分布看,上海、北京、广东分别有未盈利上市企业15家、14家、12家,三地合计占比超六成。从行业分布看,未盈利企业高度集中于电子信息、生物医药和软件服务行业,分别占比44.6%、38.5%和9.2%。从经营表现看,约四成企业上市后实现盈利并成功“摘U”,其中电子信息、生物医药企业扭亏比例分别为50%和35.7%。从市值结构看,16家未盈利企业市值增幅实现翻倍,其中中芯国际市值突破万亿,市值超千亿的企业共12家(占18.5%),低于100亿的企业共21家(占32.3%)。总体看,我国未盈利企业上市仍处于起步阶段,呈现“数量占比低、行业集中度高、市值规模偏小”的特征,实现扭亏为盈和市值跃迁的能力有待提升。
三、资本市场更好服务未盈利企业上市的建议
当前,我国资本市场在入口端面临专业机构投资者参与深度不足,出口端整体退市率偏低且以强制退市为主,过程端企业违法成本、赔偿便利性和刑事处罚力度仍有待提升。建议加快构建“市场化定价—常态化退市—严格追责”三位一体、相互制衡的市场生态。
第一,强化专业机构投资者定价能力,优化新股价格发现机制。一是优化新股发行定价机制,提高网下发行比例及专业机构投资者在询价、定价、配售中的权重,对于未盈利、高研发投入、高不确定性的科技企业,发挥长期资本、产业资本和专业投资机构的价格发现作用。二是做实资深专业机构投资者制度,适度放宽持股比例不低于3%的门槛要求,推动认定标准更加侧重行业专业能力、主动风险管理能力及持股期限等实质性指标。
第二,推行常态化退市,鼓励并购重组。一是进一步畅通多元化退市渠道,鼓励上市公司通过吸收合并、未盈利资产收购、破产重整和主动退市等渠道实现市场化退出。二是鼓励券商为退市企业提供配套服务,将中介机构服务多元退市纳入分类评价加分项,发挥券商资产交易、股权和债务重整等专业顾问功能,助力构建畅通高效的退市服务体系。
第三,持续提升监管效能,健全从严追责体系。一是强化信息披露和风险揭示,探索预测性信息披露安全港制度,鼓励并规范企业开展自愿性信息披露。二是对未盈利上市企业的控股股东、实控人适度延长股份锁定期,限制其在企业未盈利时减持。三是细化财务造假和欺诈发行的刑事认定标准,将造假金额、时长、受害者数量及市场影响与刑罚、罚款挂钩。四是研究探索设立“公平基金”,并简化特别代表人诉讼启动程序,降低投资者维权门槛。
第四,丰富指数化投资产品,完善风险管理工具。一是针对我国散户占比较高、风险识别和承受能力较弱的特点,发展以未盈利企业为标的的主题ETF、行业指数基金。二是加快发展未盈利企业相适应的风险管理工具,如适应未盈利企业股价特征的个股期权、期货或波动率管理产品,为投资者提供有效的对冲手段,提升投资者风险承载能力和获得感。
作者简介:张娜娜,广发证券产业研究院常务副院长、董事总经理,中山大学硕士;葛凌,广发证券产业研究院宏观区域与资本市场首席研究员,美国芝加哥大学硕士;罗燕(主笔人),广发证券产业研究院宏观区域与资本市场资深研究员,中山大学博士,深圳证券交易所博士后;蔡俊韬,广发证券产业研究院宏观区域与资本市场资深研究员,新加坡国立大学硕士。
[1] 统计时间为上市当年年末至2026年8月31日。
温馨提示:本站所有文章来源于网络整理,目的在于知识了解,文章内容与本网站立场无关,不对您构成任何投资操作,风险 自担。本站不保证该信息(包括但不限于文字、数据、图表)全部或者部分内容的准确性、真实性、完整性、原创性。相关信 息并未经过本网站证实。